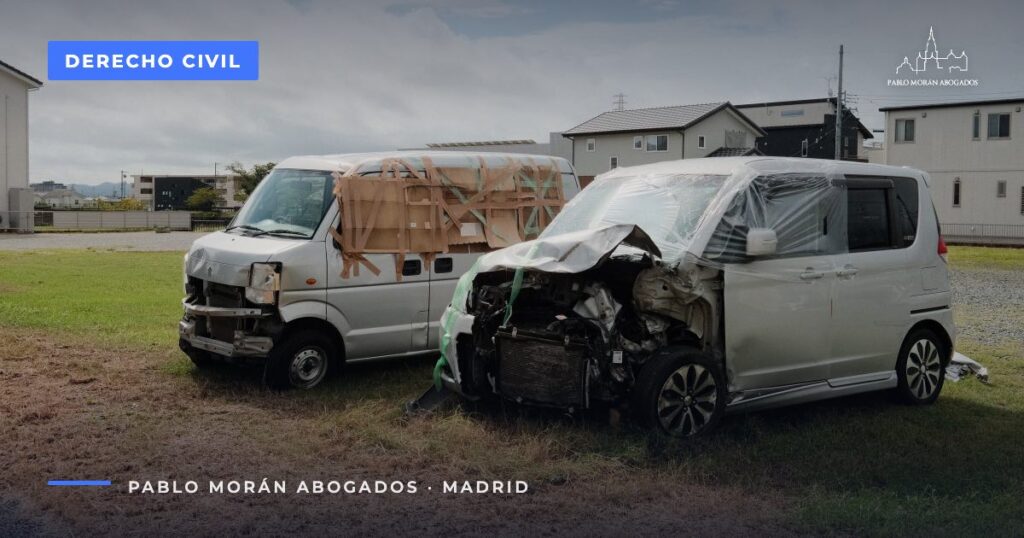
Un accidente de tráfico es una situación de estrés en la que cuesta pensar con claridad. Lo que hagas (y no hagas) en las primeras horas y semanas puede influir mucho en la indemnización que cobres después. En esta guía para accidentes de tráfico en Madrid vemos qué hacer en el lugar del accidente, cómo reclamar a la aseguradora o al Consorcio y qué plazos debes controlar. La referencia es la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor y la Ley de Contrato de Seguro.
Qué hacer en el lugar del accidente en Madrid
- Auxilia o pide auxilio. El usuario de la vía implicado en un accidente, o que lo presencie, está obligado a auxiliar o solicitar auxilio para atender a las víctimas, evitar mayores peligros y esclarecer los hechos (artículo 51 de la Ley de Tráfico). No socorrer a quien está desamparado y en peligro grave puede ser delito (artículo 195 del Código Penal). Llama al 112 si hay heridos y no muevas a quien pueda tener lesiones graves.
- Señaliza el vehículo o el obstáculo y, si es posible, sácalo de la calzada.
- Parte amistoso de accidente: si no hay discrepancias, rellénalo y fírmalo con el otro conductor. Si no hay acuerdo, no lo firmes y avisa a la Policía o a la Guardia Civil.
- Fotografías y datos: vehículos, matrículas, daños, vía, señales, aseguradoras y testigos. Si hay atestado, puedes pedir una copia sin abonar una tasa a las Fuerzas y Cuerpos de Seguridad (artículo 7.1 de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor).
En las horas y días siguientes
- Acude a un centro médico aunque no tengas dolor intenso: el informe de urgencias es clave para relacionar las lesiones con el accidente.
- Avisa a tu aseguradora dentro de los siete días siguientes a conocer el siniestro, salvo que la póliza fije un plazo más amplio (artículo 16 de la Ley de Contrato de Seguro), y guarda copia de todo lo que presentes. Lo vemos en la guía sobre reclamar a una aseguradora.
- No abandones el tratamiento sin motivo: si dejas de llevar a cabo una conducta generalmente exigible que habría evitado la agravación del daño, o abandonas de modo injustificado el proceso curativo, tu indemnización puede reducirse (artículo 1.2).
- No aceptes ofertas rápidas ni firmes finiquitos de la aseguradora sin saber cuál será la evolución de tus lesiones.
Prueba médica: cómo documentar las lesiones y su evolución
Guarda el informe de urgencias, las consultas posteriores, las pruebas diagnósticas, las prescripciones, la rehabilitación y el informe de alta o estabilización. Comprueba que describen la fecha del accidente, cuándo aparecieron los síntomas y qué limitaciones tienes. Si faltan datos, pide que se documenten en la consulta; no alteres tú el informe. Una fotografía de los daños del vehículo ayuda a reconstruir el accidente, pero no sustituye la valoración clínica.
Qué significan las 72 horas en un traumatismo cervical menor
El artículo 135 da especial relevancia a que los síntomas aparezcan o recibas atención médica dentro de las 72 horas posteriores al accidente para valorar la relación causal de los traumatismos menores de columna. No es un plazo general de prescripción ni significa que cualquier lesión quede excluida automáticamente después. También se examinan otras causas posibles, la zona lesionada y la adecuación entre la lesión y el mecanismo del accidente. Acude a atención sanitaria cuando lo necesites, sin retrasarla por la tramitación del seguro.
Para reclamar una secuela de un traumatismo cervical menor hace falta un informe médico concluyente que acredite su existencia tras el período de lesión temporal. Si tenías una patología previa, aporta sus antecedentes: habrá que distinguir lo anterior de la lesión o agravación atribuible al siniestro.
Alta laboral, alta de rehabilitación y estabilización lesional
Son documentos con finalidades distintas y sus fechas pueden no coincidir. Volver al trabajo no prueba por sí solo que hayan desaparecido todas las lesiones. El informe pericial debe explicar la evolución, el final del proceso curativo y las secuelas. Conserva además facturas de tratamiento, farmacia y desplazamientos justificados, así como nóminas u otros documentos que acrediten ingresos perdidos.
Debes colaborar con los reconocimientos y el seguimiento de los servicios médicos designados por el eventual responsable (artículo 37.2). Pide copia de los informes y deja constancia de las citas y de cualquier impedimento médico para acudir.
Los siete días del aviso a tu seguro no son un plazo para perder automáticamente la indemnización: el artículo 16 de la Ley de Contrato de Seguro permite reclamar los perjuicios causados por la falta de comunicación, con sus excepciones. Conviene comunicarlo cuanto antes y acreditar el envío.
Quién responde del accidente
El conductor del vehículo a motor responde, en virtud del riesgo creado, de los daños a las personas, y solo se exonera si prueba que fueron debidos a la culpa exclusiva del perjudicado o a fuerza mayor extraña a la conducción o al funcionamiento del vehículo (artículo 1.1). En los daños en los bienes responde conforme al Código Civil y al Código Penal. Si la víctima contribuye al daño, por ejemplo por no usar cinturón o casco, las indemnizaciones pueden reducirse por culpa concurrente hasta un máximo del 75 % (artículo 1.2); para las secuelas y lesiones temporales de víctimas no conductoras de vehículos a motor menores de catorce años o privadas de capacidad de culpa civil en los términos legales, la culpa no suprime ni reduce la indemnización, salvo contribución dolosa en los términos del artículo 1.2.
Qué puedes reclamar: el baremo
El sistema de valoración (título IV de la ley, tras la Ley 35/2015) se basa en la reparación íntegra y en la vertebración del daño: se valoran por separado los daños patrimoniales y los no patrimoniales, y dan lugar a indemnización la muerte, las secuelas y las lesiones temporales, cada una con perjuicios personales básicos, particulares y patrimoniales, según las tablas del anexo (artículos 33 y 34). Se incluyen los gastos médicos, la pérdida de ingresos y de capacidad de obtener ganancias, y, en caso de fallecimiento, la indemnización de los familiares. La determinación de secuelas y lesiones temporales exige un informe médico ajustado a las reglas del sistema, y las cuantías se actualizan cada 1 de enero con el IPC (artículos 37 y 49).
Para los criterios y conceptos de cálculo, consulta nuestra guía del baremo de accidentes de tráfico. Aquí nos centramos en la documentación, la reclamación y sus plazos.
Cómo reclamar a la aseguradora tras un accidente en Madrid
- Reclamación extrajudicial previa. Antes de demandar, el perjudicado debe comunicar el siniestro al asegurador pidiendo la indemnización que corresponda, con sus datos, las circunstancias del hecho, la identificación del vehículo y del conductor y la información médica que tenga; no hace falta que esté cuantificada (artículo 7.1).
- Oferta o respuesta motivada en tres meses. El asegurador debe presentar una oferta motivada si ve acreditada la responsabilidad y cuantificado el daño, con el informe médico pericial definitivo, calculada según el baremo y sin condicionar el pago a que renuncies a acciones futuras; si no, debe dar una respuesta motivada. Si la curación se alarga y no se puede cuantificar, la respuesta debe incluir pagos a cuenta y el compromiso de informarte cada dos meses (artículo 7.2 a 7.4).
- Si no estás de acuerdo, las partes pueden pedir informes periciales complementarios, incluso al Instituto de Medicina Legal y Ciencias Forenses (artículo 7.5), o reclamar judicialmente.
- Intereses de demora. Pasados los tres meses sin oferta motivada por causa no justificada o imputable al asegurador, se devengan intereses de demora (artículo 9): el interés legal del dinero incrementado en el 50 %, y no inferior al 20 % anual si han pasado más de dos años desde el siniestro (artículo 20.4 de la Ley de Contrato de Seguro). No se imponen intereses si el asegurador acredita haber presentado en plazo una oferta motivada que cumpla los requisitos legales, y solo respecto de la cantidad ofertada y pagada o consignada.
Qué debe contener la reclamación previa
Identifica a cada perjudicado, explica cuándo, dónde y cómo ocurrió el accidente e identifica el vehículo y el conductor si los conoces. Solicita expresamente la indemnización y adjunta el parte o atestado, las fotografías y la información médica y económica disponible. No tienes que fijar una cantidad, aunque ya dispongas de elementos para calcularla. Puedes completar la documentación conforme avance el tratamiento.
Dirígela a la entidad obligada a indemnizar y conserva el escrito, sus anexos y la prueba de presentación y recepción. Avisar a tu propia compañía dentro de siete días no equivale necesariamente a reclamar al seguro del responsable. Un número de expediente o una llamada telefónica no acreditan por sí solos el contenido de lo reclamado.
Cómo revisar una oferta motivada antes de cobrar
Comprueba que separa los daños personales de los materiales, explica los conceptos y cantidades e identifica los documentos utilizados. En lesiones, revisa el informe médico pericial definitivo y compáralo con tu evolución: duración del tratamiento, limitaciones y secuelas. El artículo 37.3 exige que se adjunte ese informe, salvo entrega anterior, con la aplicación temporal prevista en la Ley 5/2025.
La oferta debe indicar que el pago no se condiciona a renunciar a acciones futuras por la diferencia que pueda corresponderte. Distingue cobrar la cantidad ofrecida de firmar un acuerdo transaccional o un finiquito: revisa el alcance de cualquier renuncia antes de firmarla. Si aceptas la oferta y no se paga ni se consigna para pago en cinco días, el artículo 7.2 contempla intereses de demora.
Qué hacer ante una respuesta motivada negativa o incompleta
La respuesta debe explicar por qué no se ofrece una indemnización: responsabilidad discutida, daño aún no cuantificable u otra causa concreta, con la documentación que sustente esa posición. No requiere que la aceptes o rechaces expresamente. Conserva la fecha de su notificación aunque estés en desacuerdo: puede ser decisiva para la prescripción.
Si el problema es que todavía sigues curándote, la respuesta debe referirse a pagos a cuenta por los perjuicios ya consolidados, comprometer una oferta cuando pueda cuantificarse el daño e informar motivadamente de la situación cada dos meses. Esa actualización periódica no sustituye el control de tu plazo para reclamar.
Informe complementario e Instituto de Medicina Legal de Madrid
El artículo 7.5 permite pedir pericias complementarias si discrepas de la oferta o si una respuesta motivada niega que hayas sufrido lesiones por el accidente. La solicitud al Instituto de Medicina Legal y Ciencias Forenses puede hacerla el lesionado sin acuerdo de la aseguradora y con cargo a esta, con los requisitos legales; no debe haber intervenido previamente tras el ejercicio de acciones judiciales. Una pericia privada que encargues unilateralmente corre, en principio, a tu cargo.
En Madrid, la Unidad de Pericias Extrajudiciales del Instituto de Medicina Legal atiende estos expedientes cuando el domicilio de la persona perjudicada o el lugar del accidente está en la Comunidad de Madrid. Comprueba los requisitos de admisión y aporta las comunicaciones del seguro y el historial médico.
La intervención complementaria del artículo 7.5 obliga a una nueva oferta en un mes desde la entrega del informe y mantiene interrumpida la prescripción en los términos de ese apartado. Si el asegurador rechaza recabar nuevos informes, el plazo se reanuda desde que conozcas ese rechazo. Encargar cualquier informe privado no permite dar por interrumpido el plazo automáticamente.
Cuándo pasar a la vía judicial
El artículo 7.8 permite acudir a un medio adecuado de solución de controversias o a la vía judicial tras la oferta o respuesta motivada con la que no estés conforme, o al transcurrir el plazo para emitirla. La demanda debe acompañar la oferta o respuesta, si existe; si no existe, la reclamación previa. Antes de demandar deben revisarse el cumplimiento del trámite especial, los documentos, las partes y la acción concreta que se ejercita.
En la reclamación civil de daños derivados de la circulación, el artículo 52.1.9 de la Ley de Enjuiciamiento Civil fija como fuero el lugar donde se causaron los daños. Vivir en Madrid no significa que cualquier accidente sufrido fuera de Madrid deba reclamarse ante sus tribunales. Si hay actuaciones penales, hay que coordinar ambas vías y comprobar qué resolución las termina.
Plazo para reclamar un accidente de tráfico en Madrid
La acción directa contra el asegurador prescribe al año (artículo 7.1). Con carácter general, ese año se cuenta desde la curación de las lesiones o la determinación de las secuelas. La reclamación extrajudicial a la aseguradora interrumpe el plazo y, cuando te notifican fehacientemente la oferta o la respuesta motivada, empieza un nuevo año. Aun así, lo prudente es no esperar: guarda los justificantes de envío y recepción.
Las fechas que debes anotar por separado
| Momento | Qué plazo controlar | Qué guardar |
|---|---|---|
| Conocimiento del siniestro | Siete días para avisar a tu seguro, salvo plazo contractual mayor; no es el año de prescripción de la acción directa. | Parte y justificante de comunicación. |
| Conocimiento del alcance de las lesiones | Fijar el inicio del año de prescripción según curación o estabilización y circunstancias del expediente. | Historial e informe que explique la estabilización y las secuelas. |
| Presentación de la reclamación al asegurador obligado | Interrumpe la prescripción; desde la recepción corren los tres meses para oferta o respuesta. | Escrito, anexos y constancias de presentación y recepción. |
| Notificación fehaciente de oferta o respuesta motivada | Comienza un nuevo año conforme al artículo 7.1, sin perjuicio de las particularidades del caso. | Comunicación íntegra y fecha acreditada de notificación. |
| Pericia complementaria del artículo 7.5 | Régimen especial de interrupción; nueva oferta en un mes desde la entrega del informe. | Solicitud, admisión, informe, entrega y eventual rechazo. |
Ejemplo de cronología con lesiones estabilizadas
Supongamos un accidente el 10 de enero y una estabilización documentada el 20 de abril, sin actuaciones penales ni otras incidencias. Presentas una reclamación al seguro responsable el 5 de mayo, recibida ese día: se interrumpe la prescripción y la entidad dispone de tres meses desde esa recepción. Si una oferta motivada se notifica fehacientemente el 18 de julio, empieza un nuevo año desde esa notificación. No debes calcularlo desde enero ni limitarte a añadir los días que quedaban del plazo anterior. Estas fechas son ilustrativas: el vencimiento concreto exige revisar los documentos y las reglas de cómputo.
Si solo hay daños materiales o existe un procedimiento penal
Sin lesiones no hay un alta médica que esperar. Documenta desde el principio cuándo conociste los daños y quién debe responder. La reparación del vehículo y la lesión personal pueden requerir cronologías diferentes; no retrases toda la reclamación por esperar un único documento.
Si inicias un procedimiento penal, el artículo 7.1 exige también comunicarlo al asegurador y equipara esa comunicación a la reclamación extrajudicial. Si se inicia de oficio, prevé la notificación judicial. Guarda las resoluciones y sus notificaciones: no calcules el año sin revisar el efecto del proceso penal y su finalización. Tampoco des por hecho que una queja, una llamada o una negociación informal conservan indefinidamente la acción frente a todos los posibles responsables.
Reclamar al Consorcio si el vehículo huye o no tiene seguro
El Consorcio de Compensación de Seguros indemniza los daños a las personas cuando el vehículo causante es desconocido (y también los daños en los bienes si hay daños personales significativos, con una posible franquicia de hasta 500 euros), y los daños en las personas y en los bienes cuando el vehículo causante no está asegurado, con los requisitos y límites legales (artículo 11).
Fuga con matrícula conocida y vehículo desconocido
Que el conductor huya no significa necesariamente que el vehículo sea desconocido. Si tienes matrícula, fotografías o testigos, facilita esos datos para identificar al vehículo y a su aseguradora. Si finalmente el vehículo no puede identificarse, el artículo 11.1.a cubre daños personales y solo extiende la cobertura a los bienes cuando hay daños personales significativos.
La ley considera significativos el fallecimiento, la incapacidad permanente o la incapacidad temporal que requiera una estancia hospitalaria superior a tres días. Una visita a urgencias no equivale por sí sola a ese ingreso. El límite de 500 euros mencionado en la ley es una franquicia que puede fijarse reglamentariamente, no un descuento automático para todo expediente.
Vehículo sin seguro y documentación para reclamar
En los supuestos del artículo 11.1.b, el Consorcio cubre daños personales y materiales dentro del seguro obligatorio. Existen exclusiones, como las de ocupantes voluntarios que conocían la falta de seguro en los términos legales. No necesitas acreditar que el responsable carece de dinero o se niega a pagar para que el Consorcio indemnice cuando le corresponde.
Prepara identificación del perjudicado y del representante, datos bancarios, relato del accidente, atestado y pruebas de los vehículos y de la responsabilidad. Añade informes de urgencias, seguimiento y alta para lesiones, y presupuesto, fotografías o factura de reparación para daños materiales. Aporta las actuaciones judiciales si existen. La documentación adicional depende del supuesto: revisa la solicitud oficial de indemnización de automóviles del Consorcio y conserva el justificante de presentación.
Solicita pronto la valoración de los daños materiales y conserva pruebas antes de reparar. El artículo 7.12 extiende el procedimiento de reclamación, oferta y respuesta al Consorcio cuando le corresponde intervenir; no confundas este expediente con una solicitud por riesgos extraordinarios. Los intereses cuando actúa como fondo de garantía tienen la especialidad del artículo 20.9 de la Ley de Contrato de Seguro.
Preguntas frecuentes sobre accidentes de tráfico en Madrid
¿Qué ocurre si tengo parte de culpa?
Si contribuyes al daño, la indemnización puede reducirse según tu culpa concurrente, hasta un máximo del 75 % cuando eres una persona capaz de culpa civil (artículo 1.2). Cada caso se analiza con las pruebas del atestado y de las fotografías.
¿Qué hago si no estoy de acuerdo con el médico de la aseguradora?
Puedes aportar tu propio informe pericial. En los supuestos del artículo 7.5 puedes solicitar la intervención del Instituto de Medicina Legal sin acuerdo de la aseguradora y con cargo a esta; los informes privados que encargues unilateralmente son, en principio, a tu costa. Si la oferta no adjunta el informe médico pericial definitivo, carece de validez a los efectos de esta ley, salvo que el informe se hubiera entregado antes (artículo 37.3, con la aplicación temporal de la Ley 5/2025).
¿Puedo reclamar aunque no sepa todavía cuánto pedir?
Sí. El artículo 7.1 no exige cuantificar la reclamación previa. Debes identificarte, explicar el accidente, pedir la indemnización y aportar la documentación disponible, completándola después cuando proceda.
¿La aseguradora puede condicionar el pago a renunciar a reclamar más?
La oferta motivada debe indicar que su pago no se condiciona a renunciar a acciones futuras por la diferencia que corresponda. Revisa cualquier documento de aceptación o acuerdo antes de firmarlo, porque puede contener cláusulas con otro alcance.
¿Necesito abogado?
No es obligatorio para reclamar a la aseguradora, pero ayuda a que se apliquen bien el baremo y las secuelas y a controlar los plazos. Puedes ver cómo trabajamos en nuestra página de abogado de accidentes de tráfico.
¿Y si el accidente fue de tráfico pero era un accidente laboral?
Si ocurre al ir o volver del trabajo o durante la jornada, puede ser además accidente de trabajo, con derechos adicionales. Lee la guía sobre accidente de trabajo.
Te ayudamos a reclamar tu accidente de tráfico en Madrid
En Pablo Morán Abogados revisamos tus informes médicos, la oferta o respuesta del seguro y la cronología de la reclamación para valorar los siguientes pasos. Llámanos al 687 96 07 03 o utiliza el formulario de contacto. También puedes consultar nuestra página de abogado de accidentes de tráfico en Madrid.
Normativa contrastada el 9 de noviembre de 2026. Para accidentes anteriores, debe comprobarse la versión aplicable, especialmente las reglas temporales de la Ley 5/2025.
Este artículo tiene carácter informativo y no constituye asesoramiento jurídico. Cada caso debe analizarse de forma individual.
¿Necesitas ayuda profesional? Consulta nuestro servicio de abogado experto en derecho civil en Madrid y pide cita: la primera consulta se celebra en nuestro despacho y su coste se descuenta de los honorarios si nos encargas el asunto.